长江存储的IPO申请,在2026年8月21日这个时间点被上交所受理,募资330亿元,刷新了科创板的募资纪录。
长江存储生产厂区外景实拍
这件事的核心矛盾,不在于“能不能上市”,而在于它踩在了存储行业十五年一遇的景气度顶点上——当下亮眼的业绩与未来必然回落的周期之间,构成了这次IPO最根本的机遇与考验。
从股东和产业方的角度来看,这次IPO是一次迟到的价值兑现,更是一张通往长期竞争的入场券对湖北地方国资、国家大基金和五大行旗下的金融资产投资公司而言,这是一笔跨越十年的投资即将进入收获期的信号。
长江存储的股权结构里,前四大股东湖北长晟、武汉芯飞科技、国家大基金一期和二期的合计持股超过75%,核心出资方是湖北省国资委、武汉市国资委和国家级产业基金。按照市场预期的2750亿至3000亿元发行估值测算,IPO后老股东股权将被同比例稀释10%至12%。
对核心员工和技术团队来说,这次IPO同样意味着直接的财富效应。
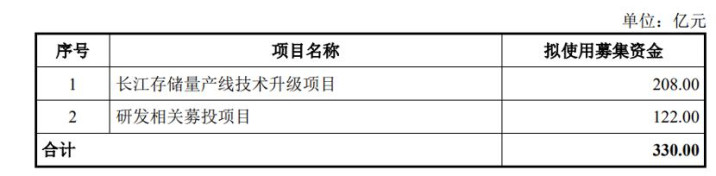
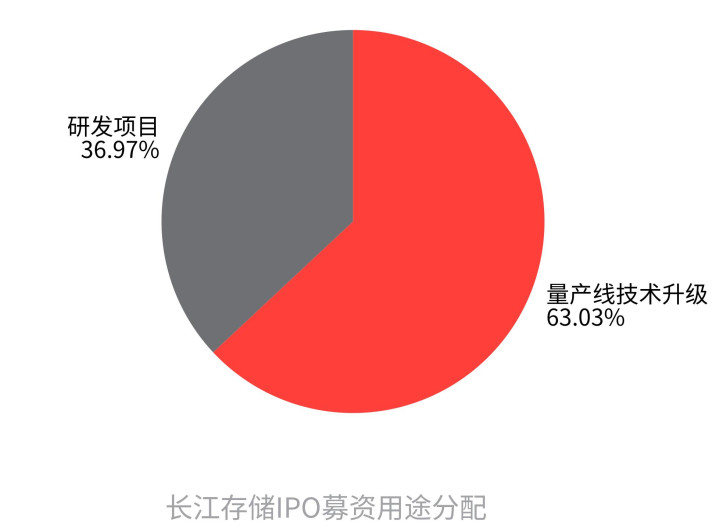
更值得关注的是产业端的传导逻辑。330亿元募资中,208亿元将投向量产线技术升级,122亿元投向研发项目,这笔钱不会用于补充流动资金或偿还债务。这意味着,长江存储的资本开支将直接转化为上游半导体设备、材料和零部件厂商的订单。
IPO受理后一周内,武汉就集中签约了17家集成电路企业,总投资额超60亿元,中微公司、中科飞测等核心供应商已在名单内,产业链的集聚效应正在真实发生。
而在下游,存储模组厂商已经用业绩回应了行业景气度。江波龙2026年上半年归母净利润105.77亿元,同比增长超过715倍;佰维存储、德明利均扭亏为盈,上半年净利润均超过50亿元。
这些数字与长江存储IPO形成了互相印证的关系——原厂扩产,模组厂受益,整个存储产业链的国产化率正在加速提升。
从二级市场投资者的角度来看,机遇明确,但考验同样真实IPO受理当周,A股存储芯片板块指数上涨3.7%,功率半导体上涨3.8%。参照长鑫科技上市后的表现——网上打新中签率0.47%,上市首日最高涨幅530%——参与长江存储打新的公众投资者,单账户预期绝对收益可达数千至数万元。这是看得见的打新收益。
但考验来自两个维度。
中长期来看,考验的根源在于存储行业的强周期属性。长江存储2023年全年净亏损191.81亿元,2024年扭亏后盈利67.71亿元,2025年净利润142.11亿元,2026年一季度单季净利润就冲到333.79亿元——毛利率从2023年的5.45%飙升至76.77%。
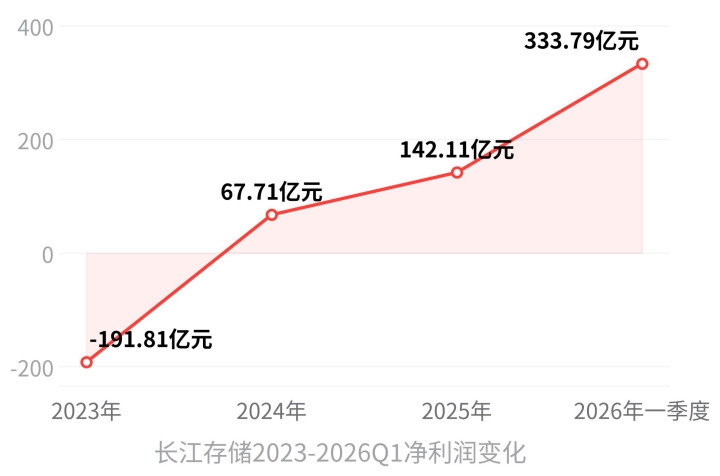
这种业绩弹性的背后,是NAND Flash合约价连续四个季度上涨,2026年二季度环比涨幅约60%,三季度涨幅已收窄至10%至15%。
集邦咨询的预测数据更直接:2026年全球NAND Flash仍有4%至5%的供给缺口,但2027年下半年随着新产能释放和终端消费需求走弱,供给将趋向宽松,价格可能面临修正压力。
这意味着,当前单季333亿元的利润,是“AI需求爆发、海外原厂产能转移、国产替代溢价”三重因素共振下的峰值,不能线性外推。
周期高点的IPO,既是机遇的放大器,也是考验的试金石把这两个维度放在一起看,一个更完整的判断就浮现了。
从机遇端来看,周期高点IPO恰恰是存储行业全球通行的理性操作。长江存储330亿元的募资额,几乎与其2026年一季度净利润相当,这笔钱全额投入产线升级和前沿研发,相当于把景气高点的超额利润锁定为长期的技术和产能优势。
智参智库特聘专家袁博的判断是,AI推理渗透带动的企业级存储需求、国内智算中心国产化替代、国际三大原厂倾斜产能给HBM导致NAND供给偏紧,三重红利至少能支撑三年较高增长。
周期的力量固然强大,但能在高点拿到钱,就意味着在下行周期里不需要被迫高成本借贷或低价定增来完成扩产。
从考验端来看,周期终将回落,但回落的幅度可能没有市场极端预期的那么剧烈。
同时,本次发行设置了15%的超额配售选择权,五大行金融资产投资公司和国家大基金合计持股超过26%,这些耐心资本锁定长期持有,不会在上市初期出现大额减持抛压,这为股价提供了缓冲垫。
长江存储这次IPO,本质上是一次在产业上升期完成的战略融资。机遇在于,它用资本市场的钱锁定了国产NAND从“能做”到“能打”的跨越窗口;考验在于,它要在未来的周期下行期证明,这笔钱花得值,技术护城河够深,盈利能力不会随着NAND价格回落而被打回原形。
这既是长江存储的考题,也是整个国产存储产业链的考题。
创同配资提示:文章来自网络,不代表本站观点。